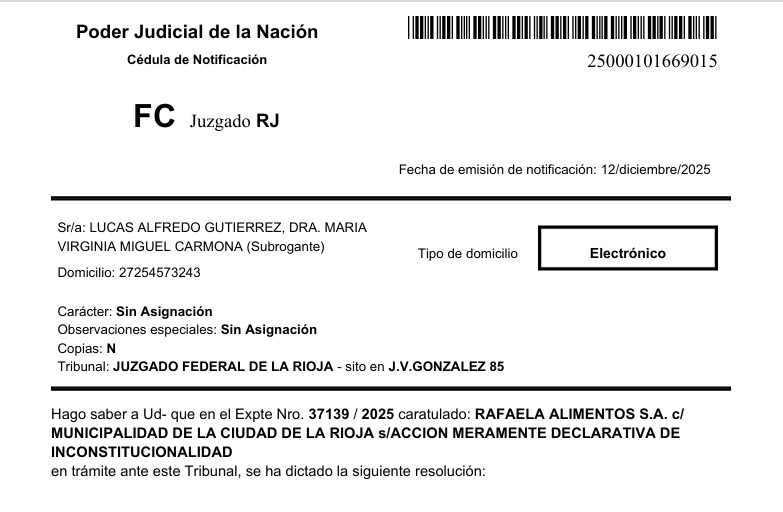
Rafaela Alimentos S.A. presentó una acción declarativa de inconstitucionalidad ante la Justicia Federal; sostiene que la Tasa por Inspección Sanitaria e Higiénica funciona como un «derecho de paso» que grava la libre circulación de mercaderías ya aprobadas por el Senasa.
La empresa Rafaela Alimentos S.A., una firma con más de cien años de trayectoria en el mercado cárnico, recurrió a la Justicia Federal para solicitar que se declare la inconstitucionalidad de la «Tasa por Inspección Sanitaria e Higiénica» (TISH) que cobra la Municipalidad de la Ciudad de La Rioja. En su presentación, la compañía argumenta que este tributo se erige en la práctica como una «verdadera aduana interior», violando preceptos constitucionales básicos sobre la libre circulación de bienes en el territorio nacional.
La demanda, radicada bajo el expediente 37139/2025 en el Juzgado Federal de La Rioja, apunta contra los artículos del Código Tributario Municipal y la Ordenanza Tarifaria 2025 que regulan este gravamen. Según los letrados de la empresa, la normativa municipal impone un pago obligatorio por la mera introducción de productos alimenticios al ejido urbano, a pesar de que estos ya cuentan con la habilitación y los controles federales del Servicio Nacional de Sanidad y Calidad Agroalimentaria (Senasa).
Un «obstáculo al libre tránsito»
El escrito judicial es contundente al describir la naturaleza del tributo. La empresa sostiene que el cobro funciona como «un derecho de tránsito sobre los productos», transformándose en una barrera fiscal que encarece y dificulta el comercio interjurisdiccional. «La normativa impugnada se erige en una verdadera aduana interior en contra de lo dispuesto por los arts. 9°, 10 y 11 de la Constitución Nacional», señala la demanda.
Uno de los puntos centrales del reclamo es la duplicidad de controles. Rafaela Alimentos explica que sus productos salen de sus plantas con los certificados y precintos del Senasa, organismo que garantiza la aptitud bromatológica para su tránsito federal. Sin embargo, al llegar al ingreso de la ciudad de La Rioja, los camiones deben detenerse en un puesto de control municipal.
Según describe la actora, en dicho puesto «la demandada no realiza ningún tipo de verificación sobre la aptitud bromatológica y sanitaria de los productos transportados». Por el contrario, denuncian que la actividad se limita a «una verificación administrativa de la documentación y cantidad de la mercadería transportada», complementada ocasionalmente con una «somera revisión ocular» para la cual se rompen los precintos federales.
«Procedencia dudosa» y sanciones
La presentación judicial advierte sobre las graves consecuencias de no abonar esta tasa. La normativa local califica a la mercadería que ingresa sin pasar por el control y pago del tributo como de «procedencia dudosa», habilitando a los inspectores a aplicar «gravosas multas y decomisar la mercadería».
«Si mi representada no abona la TISH por la mercadería que ingresa al municipio, la demandada lisa y llanamente declara ilegal su introducción», afirman los abogados en el escrito, calificando al tributo como un «verdadero derecho de paso» que se debe pagar para comercializar en el territorio municipal.
Pedido de medida cautelar
Además de la cuestión de fondo sobre la inconstitucionalidad, Rafaela Alimentos solicitó una medida cautelar urgente. El objetivo es que la Justicia ordene al municipio que «se abstenga de iniciar, ejecutar o proseguir cualquier acción» de cobro y que cese cualquier medida que obstaculice el transporte y comercialización de sus productos, como el decomiso o la demora de camiones, hasta tanto se dicte una sentencia definitiva.
La empresa fundamenta su pedido en la jurisprudencia de la Corte Suprema de Justicia de la Nación, citando antecedentes como «Granja Tres Arroyos» y «Logística La Serenísima», donde el máximo tribunal ha fallado en contra de tasas municipales que interfieren con el comercio interprovincial y las facultades exclusivas de la Nación.
«No se requiere de un mayor análisis para advertir que el tributo que exige la demandada es un verdadero derecho de paso», concluye el escrito, solicitando a la justicia que ponga fin a lo que consideran un ejercicio abusivo de la potestad tributaria local.