Adolescentes y dinero: el 58% seguiría un consejo de inversión de una IA, aunque pocos dicen confiar en ella
Un estudio con 259 participantes de La Rioja revela uso masivo de billeteras y menos ahorro sistemático. La respuesta sobre inversiones surge de una situación hipotética; el informe también analiza apuestas y estafas.

El 95% de los estudiantes encuestados utiliza billeteras virtuales, pero la expansión de los medios de pago digitales convive con menos ahorro sistemático y una fuerte disposición a seguir consejos de inversión de una inteligencia artificial. En una situación hipotética, el 58% de quienes recibieron un consejo atribuido a una IA respondió que pondría allí más de la mitad o la totalidad de sus ahorros.
Los datos corresponden a la tercera edición de Los adolescentes y las finanzas: conocimientos y hábitos en Argentina (2026), del Centro de Políticas Públicas (CEPE) de la Universidad Torcuato Di Tella y Junior Achievement Argentina, con apoyo de BBVA. El relevamiento analizado reunió 4.144 estudiantes de 14 a 19 años, entre el 7 de junio y el 22 de septiembre de 2026.
La Rioja aportó 259 encuestados, el 6,2% de la muestra, según el gráfico territorial. La provincia también estuvo entre los diez distritos participantes de cuatro grupos focales con estudiantes de 17 a 19 años. Los porcentajes generales describen a quienes participaron del estudio: el informe no presenta resultados financieros propios para La Rioja ni estos datos deben trasladarse automáticamente a todos los adolescentes argentinos.
La billetera se masifica, pero retrocede el ahorro sistemático
La proporción sin ningún instrumento financiero cayó al 4%, frente al 41% de 2022. Las billeteras digitales alcanzaron al 95%, con una adopción del 92% en el nivel socioeconómico bajo y del 97% en el alto. Son el medio de pago más usado por el 63%, frente al 26% que prioriza efectivo.
La tenencia de tarjetas de crédito descendió del 19% en 2024 al 10% en 2026. El estudio interpreta que las billeteras tienden a reemplazar instrumentos tradicionales, más que a funcionar como una puerta de entrada a ellos; en las entrevistas aparecen reparos al costo financiero y los intereses.
Quienes ahorran sistemáticamente cada vez que reciben dinero bajaron del 49% al 44%. Los que reconocen que se tientan y gastan enseguida aumentaron del 29% al 34%, mientras la confianza en el propio manejo del dinero retrocedió del 28% al 21%.
IA e influencers: lo que dicen y lo que harían con sus ahorros
El 98% utiliza herramientas de inteligencia artificial y el 75% lo hace semanalmente. ChatGPT fue mencionado por el 89% y Gemini por el 57%; las respuestas permitían mencionar más de una herramienta. Sin embargo, solo el 21% confiaría mucho o bastante en una IA para decisiones financieras.
Para contrastar esa confianza declarada, cada estudiante recibió al azar una de cuatro situaciones de inversión, con entre 998 y 1.068 respuestas por situación. El 58% de quienes recibieron la recomendación atribuida a una IA destinaría más de la mitad o todos sus ahorros a esa alternativa. El porcentaje fue de 54% para un video de redes, 77% para un familiar y 82% para una persona experta. Son intenciones frente a una situación propuesta, no inversiones observadas.
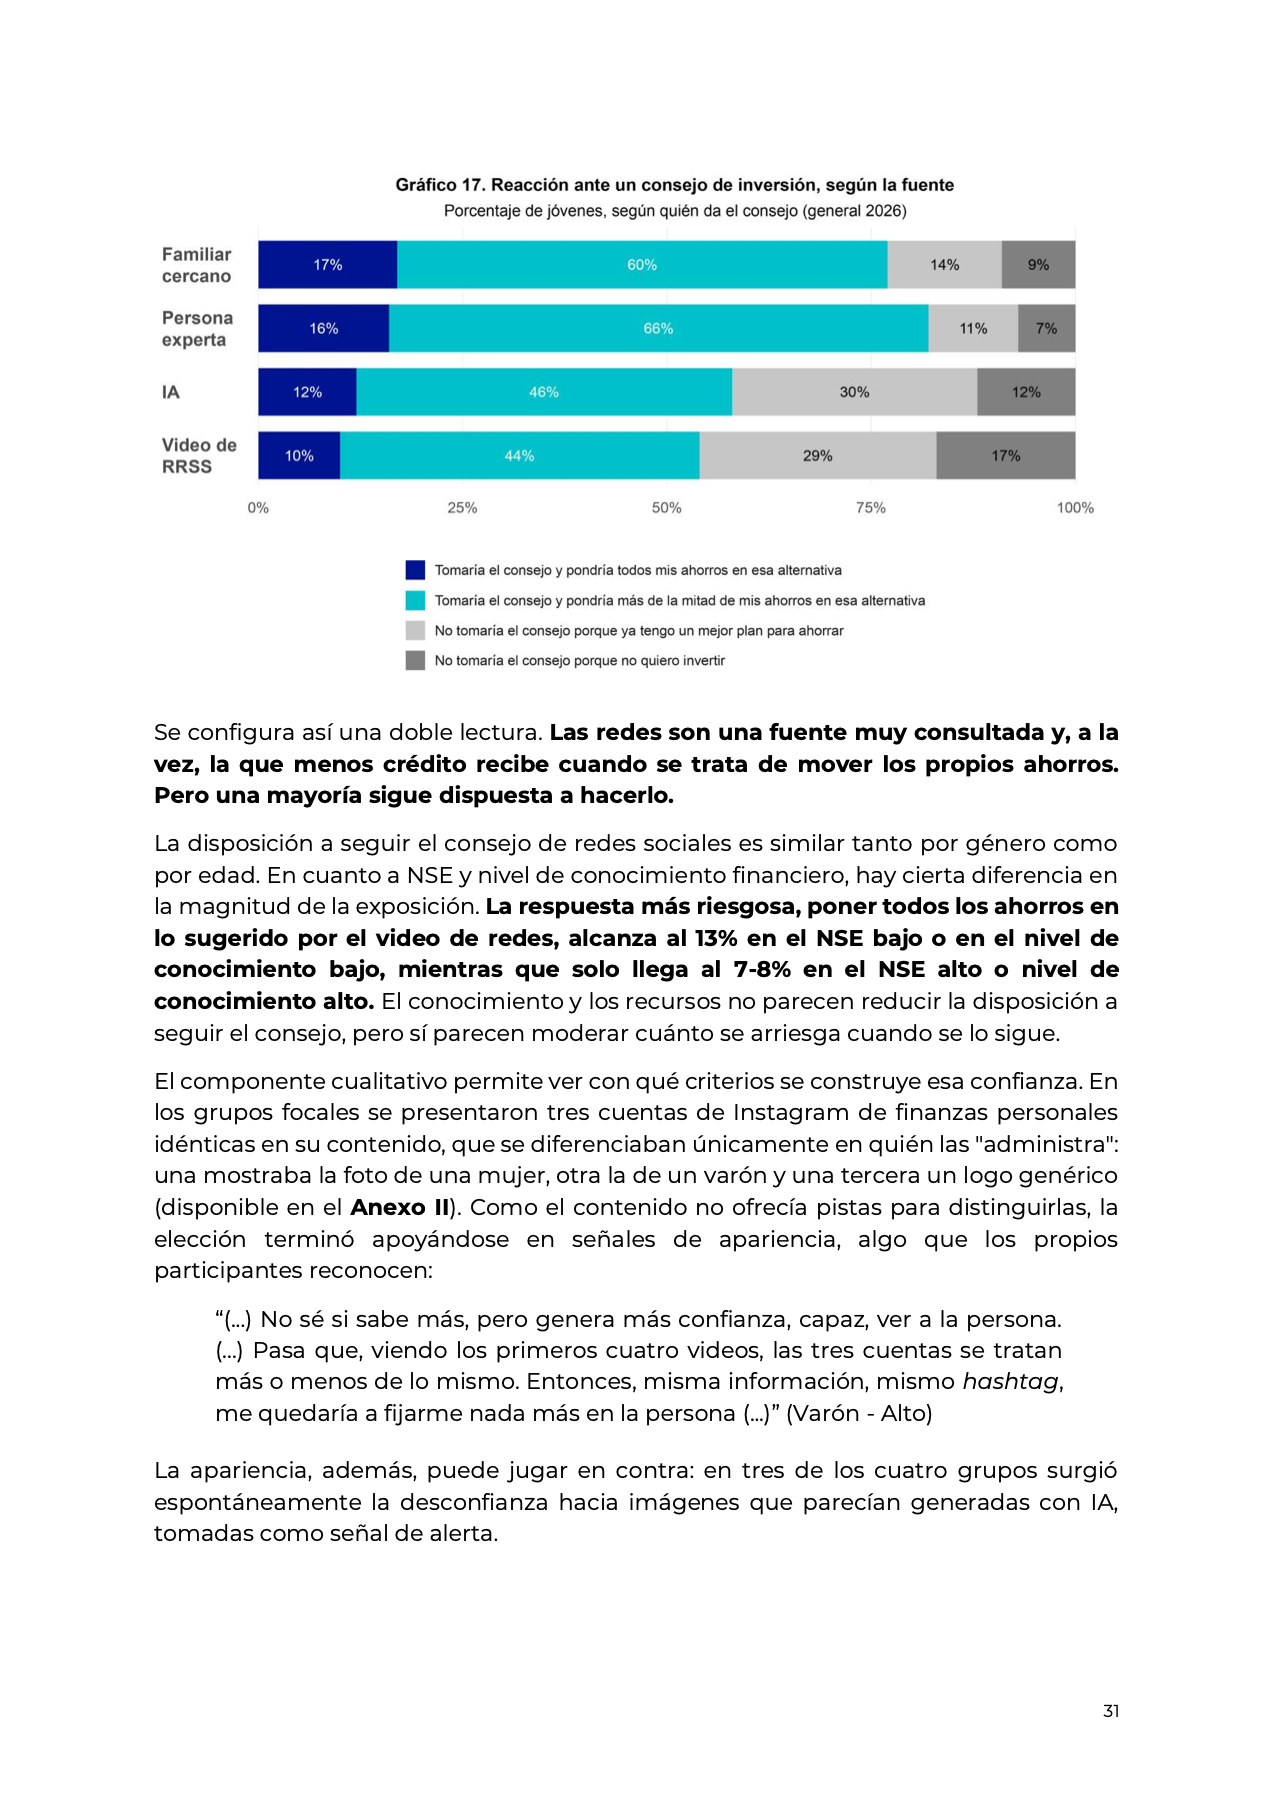
Las redes e influencers aparecen como segunda fuente de información sobre dinero, con el 39%, detrás de padres o tutores, con el 78%. La frecuencia de consulta no equivale a confianza ni demuestra por sí sola que se haya seguido una recomendación.
Apuestas, estafas y una demanda de educación financiera
El 6,5% reconoció haber apostado online en el último mes, prácticamente igual al 7% de 2024. La proporción fue de 10% entre varones, 3% entre mujeres y 11% entre quienes tienen ingresos propios. Tener amigos que apostaron cayó del 54% al 39%.
Entre quienes dijeron tener amigos que apuestan, las menciones a apuestas deportivas subieron del 23% al 40%. Este cambio describe las modalidades conocidas entre esos amigos; no indica que el 40% de todos los encuestados apueste ni mide una duplicación de dinero apostado.
El 20% confirmó haber recibido intentos de estafa y otro 23% no estuvo seguro. Entre quienes los recibieron, el 77% los ignoró, el 21% los reportó a un adulto o a la empresa implicada y el 2% hizo clic o respondió. Los grupos focales asociaron el bajo reporte, entre otros motivos, con la escasa expectativa de que denunciar cambie la situación.
El estudio construyó un indicador que combina cuatro conductas: arriesgar más de la mitad o todos los ahorros en el consejo hipotético de redes o IA, responder o hacer clic en una estafa, apostar online en el último mes y seguir consejos financieros de IA sin contrastarlos. El 60% presentó al menos una. El cálculo se hizo sobre 2.032 estudiantes que recibieron las situaciones de redes o IA, no sobre los 4.144: tampoco significa que el 60% haya sido estafado o tenga ludopatía.
El 70% eligió educación financiera y economía entre las materias que le gustaría aprender en la secundaria, por delante de Matemática (47%), Computación (46%) e Inteligencia Artificial (37%). Con participación riojana en la investigación, la demanda plantea un desafío concreto para escuelas y familias: acompañar el uso cotidiano de pagos digitales con herramientas para comparar, ahorrar y reconocer riesgos.
Informe completo para abrir y descargar
Descubre más desde Eduardo German
Suscríbete y recibe las últimas entradas en tu correo electrónico.
Notas relacionadas
Últimas noticias

Aceitunas bajo riesgo: Brasil compra el 75% de las exportaciones argentinas, advierte el IERAL

Di Tella ubica a la economía en recesión y estima apenas 15,7% de probabilidad de salida
Nafta de YPF: el IARAF calcula que el amortiguador la dejó 27% debajo de su precio simulado al cierre de octubre
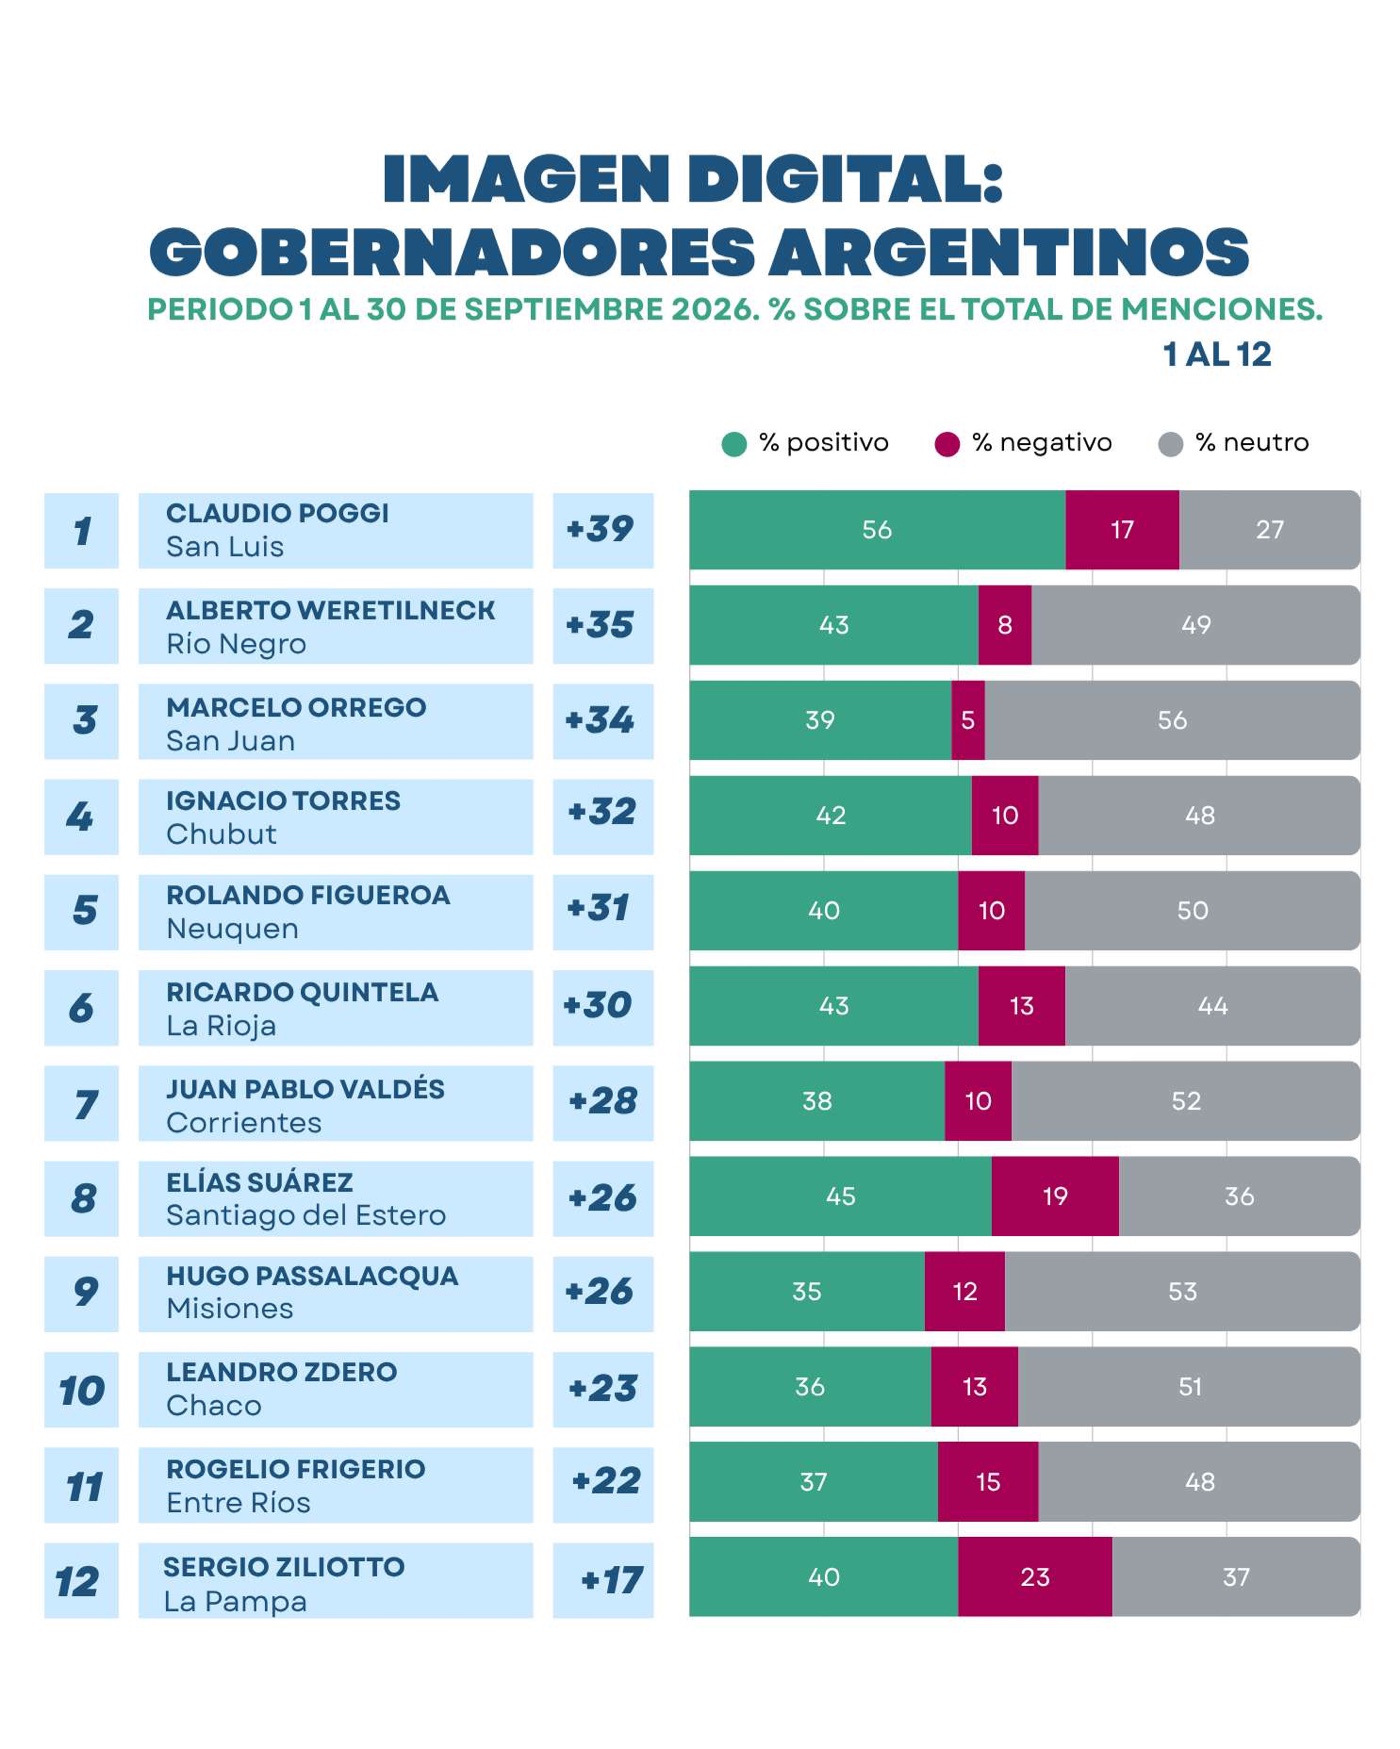
Quintela saltó 16 puestos y quedó sexto en el ranking digital de gobernadores de septiembre