Nadin Argañaraz estimó que el gasto primario de la Administración Pública Nacional podría cerrar 2026 en el 12,4% del PBI. El resultado supone que entre septiembre y diciembre se mantenga la reducción real observada en los primeros ocho meses frente a 2023.
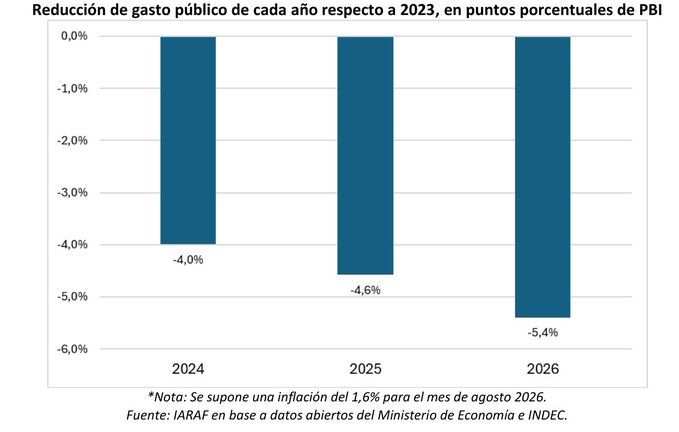
La proyección de IARAF implica una diferencia de 5,4 puntos porcentuales del producto respecto de 2023. Sería mayor que las brechas de 4 puntos registradas en 2024 y de 4,6 puntos en 2025, calculadas contra esa misma base. El cierre de 2026 dependerá de la ejecución presupuestaria, la inflación y la evolución de la economía.
El gasto acumulado y la comparación con 2023
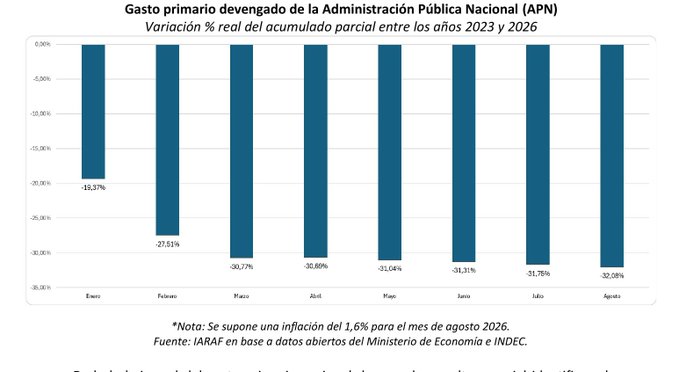
Según el informe, el gasto primario devengado entre enero y agosto de 2026 cayó aproximadamente un 32,1% real frente a los mismos meses de 2023. El acumulado de enero mostraba una diferencia del 19,4%; el primer bimestre, del 27,5%, y el primer trimestre, del 30,8%. Luego la brecha se mantuvo alrededor del 31%-32%.
Son comparaciones de acumulados parciales contra 2023. El resultado de agosto no indica una caída del 32% respecto de julio ni frente a 2025.
Dónde se concentró el recorte
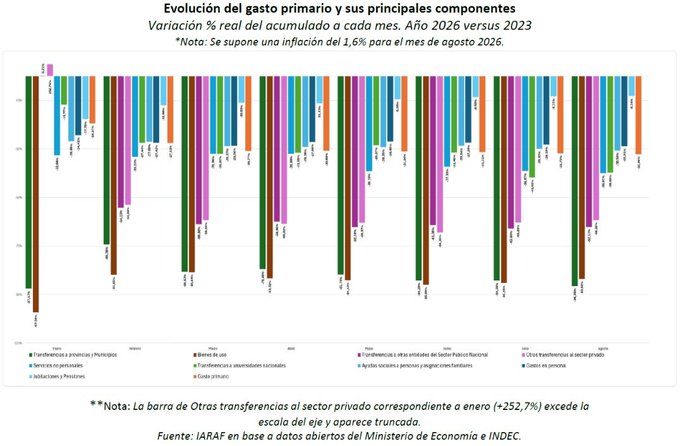
La apertura por partidas del informe del 13 de septiembre muestra que las transferencias corrientes a provincias registraron la mayor caída proporcional, del 86,6%. Les siguieron bienes de uso, rubro que incluye obra pública, con el 83,6%. Estas variaciones no describen todos los recursos provinciales ni toda la inversión pública del país.
Las transferencias a otras entidades del Sector Público Nacional —empresas públicas y fondos fiduciarios— disminuyeron un 62,1%. Otras transferencias al sector privado, que incluyen subsidios económicos, bajaron un 59,3%. Este último porcentaje corresponde al conjunto del rubro, no a cada subsidio de energía o transporte.
| Rubro | Caída real frente a 2023 | Participación en el recorte total |
|---|---|---|
| Transferencias corrientes a provincias y municipios | 86,6% | 13,0% |
| Bienes de uso, que incluyen obra pública | 83,6% | 5,2% |
| Transferencias a otras entidades del Sector Público Nacional | 62,1% | 23,6% |
| Otras transferencias al sector privado | 59,3% | 14,9% |
| Servicios no personales | 39,9% | 2,1% |
| Transferencias a universidades nacionales | 39,7% | 5,0% |
| Ayudas sociales a personas y asignaciones familiares | 30,6% | 14,4% |
| Gastos en personal | 28,9% | 10,6% |
| Jubilaciones y pensiones | 8,2% | 10,1% |
| Otros gastos | No detallado en esta comparación | 1,1% |
Las columnas responden a preguntas diferentes: cuánto cayó cada rubro respecto de su propio nivel de 2023 y cuánto aportó, según IARAF, a la reducción total. Las participaciones están redondeadas.
El mayor aporte provino de las transferencias a entidades públicas
Las transferencias a empresas públicas, fondos fiduciarios y otras entidades del Sector Público Nacional explicaron el 23,6% del recorte total. Es casi una cuarta parte, aunque este rubro no registró la mayor caída porcentual.
La diferencia obedece al tamaño de las partidas: un gasto de mayor magnitud puede contribuir más al recorte aun con una baja proporcional menor. Por eso, la tabla permite distinguir la intensidad del ajuste dentro de cada rubro de su incidencia en el resultado general.

El informe atribuye alrededor del 42% de la reducción al conjunto de transferencias a otras entidades públicas, provincias y municipios y universidades. Esa cifra describe el financiamiento que dejó de aportar la APN. El efecto sobre el gasto consolidado depende también de la respuesta de las instituciones receptoras, que pueden reducir erogaciones, reasignar recursos o buscar otros ingresos.
Por qué los 14 puntos no son la caída entre 2023 y 2026
Argañaraz presenta una reducción acumulada de 14 puntos del PBI al sumar las diferencias de cada ejercicio contra 2023: 4 en 2024, 4,6 en 2025 y 5,4 proyectados en 2026. La caída entre el nivel de 2023 y el previsto para 2026 es de 5,4 puntos, no de 14.
Las tres cifras tienen la misma base y no representan reducciones sucesivas respecto del año anterior. Su suma tampoco equivale por sí sola a un ahorro expresado como proporción del PBI de un único año.
Alcance y supuestos del cálculo
El relevamiento mide gasto primario devengado de la Administración Pública Nacional. Excluye intereses de deuda y no abarca el gasto consolidado de Nación, provincias y municipios. El devengado registra obligaciones reconocidas, cuyo pago puede realizarse posteriormente; difiere, por eso, de la medición de caja. Véanse la normativa fiscal y el glosario de Presupuesto Abierto.
Los cuadros emplean una inflación estimada del 1,6% para agosto de 2026, mientras que el INDEC informó un 1,7%. Se conservan los resultados publicados por IARAF con esa aclaración. Actualizarlos exige rehacer el cálculo con los montos nominales y la serie de precios utilizada; no corresponde corregirlos sumando o restando una décima.
La caída real mide la variación del poder de compra del gasto; el porcentaje del PBI expresa su tamaño relativo en la economía. Ninguna de esas medidas determina por sí sola la eficiencia del Estado o la calidad de sus servicios. Para evaluar las consecuencias del ajuste también deben observarse cobertura, inversión, empleo y financiamiento de las instituciones que reciben transferencias.