Un informe del IARAF revela que el Gobierno Nacional necesitará profundizar el recorte del 6,2% en los rubros no indexados, como salarios y obra pública, para asegurar la meta del 1,4% del PBI acordada con el FMI, en un escenario donde la mitad del presupuesto total ya quedó igualado a los niveles de 2023.
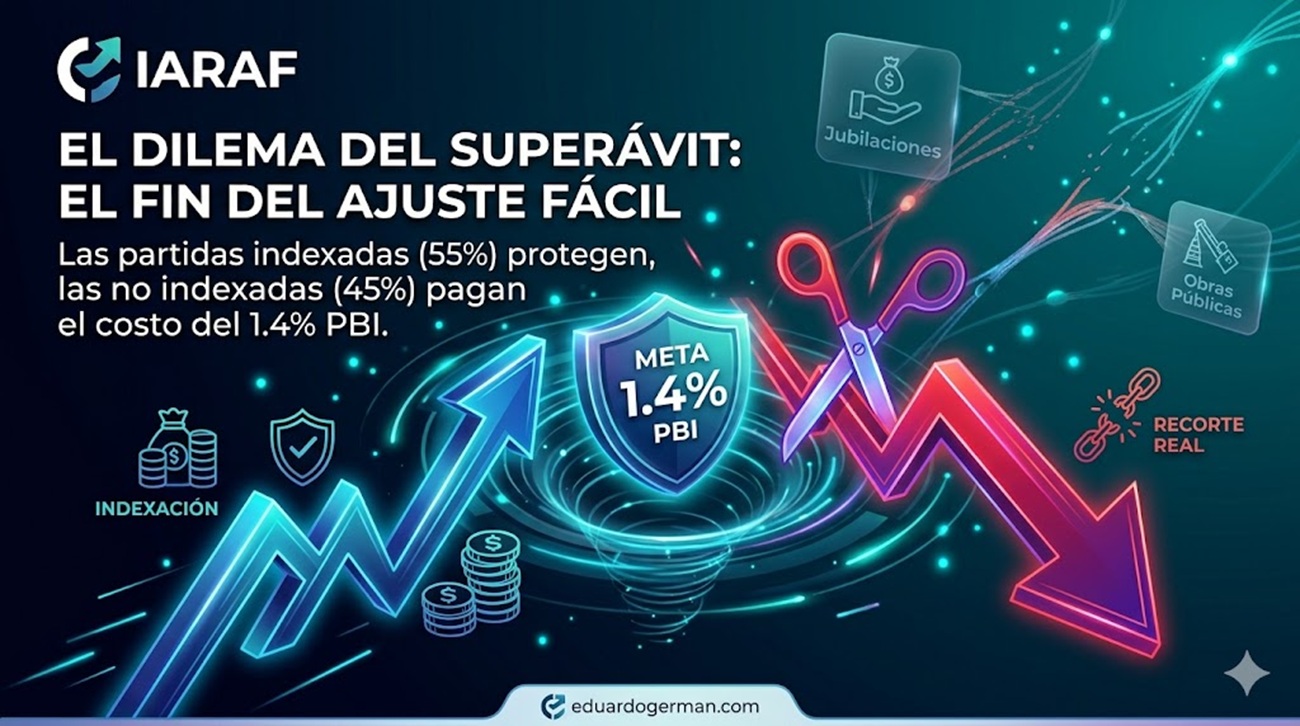
El cierre fiscal del año 2026 plantea un escenario de extrema rigidez para las cuentas públicas del Gobierno Nacional. De acuerdo con el último informe del Instituto Argentino de Análisis Fiscal (IARAF), la administración central se encuentra ante la necesidad de calibrar un delicado mecanismo de sintonía fina económica: dado que el 55% del gasto primario total se encuentra indexado por inflación —es decir, jubilaciones, pensiones y asignaciones sociales—, el margen de maniobra para cumplir con las metas internacionales recae exclusivamente sobre el 45% restante.
El documento técnico, publicado este 24 de mayo de 2026, advierte que para consolidar el superávit primario comprometido del 1,4% del Producto Bruto Interno (PBI), el gasto no indexado —que incluye salarios estatales, subsidios económicos y obra pública— deberá registrar una caída real interanual del 6,2% hacia el cierre del ejercicio.
Las metas del Presupuesto, un objetivo inalcanzable
El punto de partida del análisis expone las inconsistencias entre las proyecciones oficiales plasmadas en la ley de leyes y la dinámica real de la economía pública durante el primer cuatrimestre. «El Presupuesto 2026 establecía un aumento del 6,7% de los ingresos tributarios y del 6% del gasto primario del Sector Público Nacional», detalla el informe del instituto dirigido por Nadin Argañaraz.
Sin embargo, los números de la recaudación efectiva marchan a contramano de lo aprobado en el Congreso de la Nación. Durante el período enero-abril, los ingresos fiscales sufrieron una contracción real del 6,7% interanual, con retrocesos evidenciados en ocho de los nueve principales tributos. Ante esta realidad, el IARAF calcula que para materializar la pauta presupuestaria original, la recaudación de los últimos ocho meses de 2026 tendría que experimentar una expansión del 13,2% en términos reales , una dinámica calificada por los especialistas como un «comportamiento de imposible cumplimiento».
En reemplazo del optimismo oficial, las proyecciones propias del instituto estiman que la recaudación tributaria nacional consolidada sufrirá una caída del 2,3% real interanual en 2026. Al desagregar este impacto por niveles del Estado, se anticipa una merma real del 2,9% en los ingresos específicos del Tesoro Nacional y del 1,1% en los recursos destinados a las provincias y la Ciudad Autónoma de Buenos Aires (CABA) por la vía de las transferencias automáticas.

La paradoja del gasto: Mitad indexado, mitad en caída libre
La estructura interna de las erogaciones del Sector Público Nacional exhibe una marcada disparidad entre los componentes asociados a la evolución de los precios y las partidas de asignación discrecional o paritarias. En el primer cuatrimestre, el gasto primario base caja totalizó una baja real del 3,3%. No obstante, mientras que las partidas indexadas crecieron un 1,5% en términos reales, el sector no indexado acusó el golpe con un desplome del 8,6%.
La comparación histórica ofrece una radiografía nítida del modelo de consolidación fiscal implementado en el mediano plazo. «Entre 2023 y 2026 el gasto primario total anual tendría un descenso en términos reales del 29%» , destaca el documento del IARAF, explicitando que la mitad del gasto primario está igual que en 2023 y la otra mitad bajaría 47% en términos reales.
El informe explica la mecánica profunda de este reajuste:
«Esta baja resultaría financiada casi en su totalidad por la baja del gasto primario no indexado del 47%, con lo cual, el gasto conjunto en jubilaciones (sin bono), pensiones, asignaciones familiares y AUH se mantendría constante en términos reales respecto al gasto realizado en el año 2023».
Al analizar la pérdida de peso relativo medido en puntos del PBI entre el acumulado de 2023 y los últimos doce meses a abril de 2026, las partidas más afectadas del pelotón no indexado corresponden a las transferencias de capital a provincias —que experimentaron un recorte del 93%, pasando de 0,44% a apenas 0,03% del PBI— , el gasto de capital nacional —con una reducción del 73%— y las transferencias corrientes no automáticas a las jurisdicciones del interior, con un descenso del 68%.
El laberinto del financiamiento universitario
El estudio incorpora un apartado analítico sensible respecto a un frente de tensión institucional aún abierto: la ley de financiamiento universitario sancionada el año pasado, la cual permanece bajo órbita judicial. De acuerdo con las estimaciones de la Oficina de Presupuesto del Congreso (OPC) citadas por la entidad, la aplicación efectiva de esta norma demandaría una inyección presupuestaria equivalente al 0,23% del PBI.
El IARAF concluye que, ante la inquebrantable postura del Poder Ejecutivo de mantener el equilibrio fiscal a rajatabla, el costo de las universidades nacionales debería ser absorbido mediante una acentuación de la tijera sobre las restantes partidas que carecen de movilidad automática.
«Si se implementa la ley de financiamiento, en los últimos ocho meses del año estas transferencias crecerían 76% real interanual» en comparación con el mismo ciclo de 2025, de manera que el año académico cerraría con un repunte real del 48%.
La contrapartida directa de ese beneficio sectorial se trasladaría de inmediato al resto del universo no indexado:
«La caída del gasto primario no indexado neto de transferencias a universidades debe incrementarse respecto a lo sucedido en el primer cuatrimestre, pasando de caer un 8,8% a un 11%, terminando el año con una baja real interanual del 10,3%».
En limpio, bajo el escenario base planteado en el informe, el Gobierno Nacional logrará revalidar la meta del 1,4% del PBI pactada con el Fondo Monetario Internacional. Las planillas finales proyectadas sitúan al ingreso total del fisco en el 15,1% del PBI, frente a un gasto primario anual que se ubicaría en torno al 13,7% del PBI. Sin embargo, la sustentabilidad del esquema continuará dependiendo de la capacidad técnica y política del Palacio de Hacienda para sostener una contracción severa y permanente en el salario público, las obras de infraestructura y el esquema de subsidios económicos.