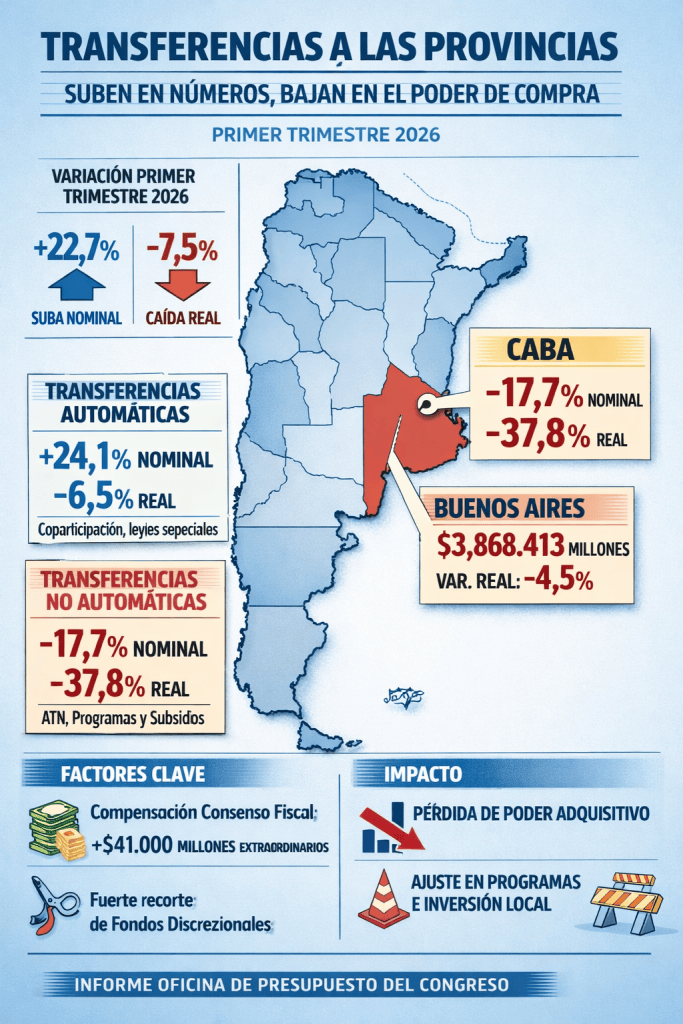
En el primer trimestre de 2026 las transferencias del Estado nacional a gobiernos provinciales y municipales mostraron una contradicción macroeconómica: aumentaron en términos nominales pero se redujeron al descontar la inflación. “Acumulado al primer trimestre del año las transferencias totales a gobiernos provinciales y municipales crecieron 22,7% a/a en términos nominales. Ajustadas por inflación, las transferencias se contrajeron 7,5% a/a.”
El Informe trimestral de transferencias a provincias de la Oficina de Presupuesto del Congreso (OPC), con datos a marzo de 2026, muestra que la dinámica difiere según el tipo de giro. Las transferencias automáticas —que incluyen coparticipación, asignaciones específicas y otros giros regulares— crecieron 24,1% en términos nominales pero registraron una caída real de 6,5%. En contraste, las transferencias no automáticas (programas, ATN, compensaciones puntuales) exhibieron una contracción nominal de 17,7% y una caída real de 37,8%, lo que evidencia una fuerte reducción de los giros discrecionales.
Entre los factores que explican la mejora nominal de los giros automáticos, el informe destaca los giros vinculados a la compensación del Consenso Fiscal, que incorporaron la actualización por inflación de 2025 y $41.000 millones en pagos a cuenta por ajustes pendientes, y los regímenes por leyes especiales (combustibles y bienes personales), que mostraron un crecimiento real del 12,4%.
Impacto por jurisdicción.
- Provincia de Buenos Aires recibió el mayor monto absoluto: pasó de $3.052.004 millones en 2025 a $3.868.413 millones en 2026 (variación nominal 26,7%; variación real -4,5%).
- C.A.B.A. presenta una situación particular: las transferencias totales cayeron 24,6% nominal y 43,0% real, por la fuerte reducción de giros no automáticos.
- Provincias del norte y del interior (por ejemplo, Salta, La Pampa, Misiones) registraron aumentos nominales relevantes en partidas específicas, aunque la mayoría muestra contracción cuando se ajusta por precios.
El informe advierte que la composición de los recursos explica parte de la divergencia entre cifras nominales y reales: mientras que los giros automáticos incorporaron actualizaciones y pagos extraordinarios, los fondos discrecionales se redujeron marcadamente, lo que puede afectar la ejecución de programas provinciales y la inversión pública local en los próximos meses.
Lectura política y fiscal. Analistas consultados por este medio señalan que la mejora nominal puede aliviar tensiones de caja en el corto plazo, pero la pérdida de poder adquisitivo de los recursos transferidos obliga a las provincias a ajustar gastos o postergar inversiones. La caída de las transferencias no automáticas, además, reduce la capacidad del Gobierno nacional para impulsar proyectos puntuales en jurisdicciones con mayor necesidad de infraestructura y servicios.
Conclusión. El balance del primer trimestre de 2026 muestra una foto ambivalente: más pesos en la cuenta bancaria de las provincias, pero menos capacidad de compra real. El seguimiento de la evolución de la inflación y de los próximos giros —especialmente los vinculados al Consenso Fiscal y a regímenes especiales— será clave para evaluar si la recuperación nominal se traduce en mejoras efectivas en la prestación de servicios públicos a nivel provincial.