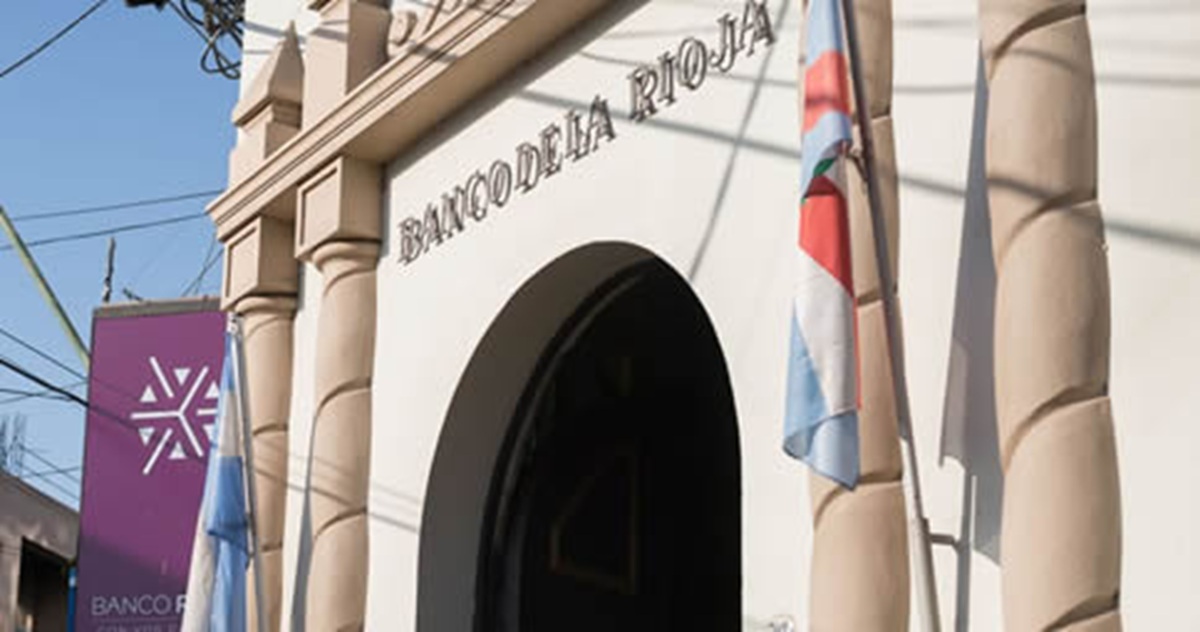
El Gobierno de La Rioja amplió su estrategia frente al creciente endeudamiento de las familias con tres nuevas herramientas instrumentadas a través de Banco Rioja: una reducción de 20 puntos en la tasa de préstamos personales, un régimen especial para deudores con más de 90 días de mora y la posibilidad de reestructurar saldos de Mastercard hasta en 36 meses con tasa fija.
El anuncio fue realizado por el gobernador Ricardo Quintela y agrega instrumentos financieros a la emergencia crediticia provincial por 180 días, aprobada para contener determinadas ejecuciones y prácticas consideradas abusivas.
La medida llega con cerca de 2.000 tarjetas refinanciadas
El anuncio encuentra un antecedente inmediato. Banco Rioja ya había informado que cerca de 2.000 clientes recurrieron a mecanismos para refinanciar deudas de su tarjeta Mastercard, en un contexto de aumento de las dificultades de pago de los hogares.
Ahora Quintela informó una reducción de 20 puntos en la tasa para préstamos personales nuevos y refinanciaciones que se encuentren al día. Para medir el beneficio efectivo será necesario conocer la nueva tabla de tasas de Banco Rioja, ya que el anuncio difundido no precisa TNA, TEA ni Costo Financiero Total para cada modalidad.
Una baja de 20 puntos porcentuales en la tasa, además, no equivale automáticamente a una reducción del 20% en el valor de la cuota: el impacto dependerá del plazo, el capital refinanciado y el costo financiero de la operación.
Tres respuestas para situaciones diferentes
- Préstamos personales: reducción de 20 puntos en la tasa para nuevas operaciones y refinanciaciones al día.
- Mora: condiciones especiales de regularización para clientes con atrasos de 90 días o más.
- Mastercard Banco Rioja: reestructuración de saldos hasta en 36 meses, con tasas fijas.
Madera respaldó las nuevas condiciones de crédito
La vicegobernadora Teresita Madera respaldó las medidas y puso el foco en el impacto que pueden tener sobre los hogares que necesitan financiamiento o reordenar sus compromisos.
“Más crédito, mejores condiciones y tasas más accesibles; porque entendemos que cuidar a las familias riojanas, también es darles herramientas para atravesar este momento”.
Teresita Madera, vicegobernadora de La Rioja
Herrera respaldó el anuncio y apuntó a las políticas nacionales
El secretario general de la Gobernación, Ricardo Herrera, también respaldó las medidas y vinculó el crecimiento del endeudamiento familiar con el contexto económico nacional. El funcionario sostuvo que el mercado y las políticas nacionales empujan a las familias a tomar deuda y destacó la decisión provincial de reducir tasas y ofrecer alternativas de regularización.
“Menos tasas, más oportunidades para regularizar deudas y más tranquilidad para llegar a fin de mes”, señaló Herrera.
Las expresiones de Herrera y Madera forman parte de la valoración política del paquete. El efecto económico deberá medirse con las condiciones finales de cada línea y con la evolución de la mora y las refinanciaciones.
Los anuncios y opiniones, en X
Ricardo Quintela: publicación con el anuncio de las medidas de Banco Rioja.
Teresita Madera: respaldo a las nuevas condiciones de crédito.
Ricardo Herrera: opinión sobre endeudamiento y medidas provinciales.
El endeudamiento se convirtió en un problema provincial
Las nuevas líneas no aparecen aisladas. La mora de las familias viene creciendo dentro y fuera del sistema bancario y la Provincia respondió primero con la emergencia crediticia y la suspensión por 180 días de determinados embargos y ejecuciones alcanzados por la Ley 10.901.
La secuencia económica es sensible: cuando el ingreso corriente no alcanza, una parte de los hogares utiliza tarjeta o préstamos para sostener gastos. Si el ingreso siguiente tampoco permite cancelar el saldo, aparece la refinanciación y luego aumenta el riesgo de mora.
Antes de la baja, un préstamo al 66% tenía un costo financiero del 116,73%
La reducción anunciada por Quintela adquiere otra dimensión al compararla con las condiciones que Banco Rioja tenía vigentes desde el 10 de agosto. Para trabajadores con cesión de haberes, un préstamo personal de 13 a 36 meses tenía una Tasa Nominal Anual del 66%, una Tasa Efectiva Anual del 90,16% y un Costo Financiero Total con IVA del 116,73%.
En los plazos más largos el costo era mayor: el CFT alcanzaba 131,97% entre 37 y 48 meses y 137,26% entre 49 y 72 meses. Para jubilados y pensionados de ANSES, los créditos de 13 a 36 meses registraban una TNA del 65% y un CFT del 114,28%. Entre empleados de empresas privadas, la TNA llegaba al 73% y el costo financiero total al 162,48%.
La comparación obliga a una precisión: todavía no corresponde afirmar que la nueva TNA será del 46%. El Gobierno anunció una reducción de 20 puntos, pero será necesario conocer la nueva circular de Banco Rioja para determinar sobre qué líneas y tasas se aplica y cómo quedan la TEA y el Costo Financiero Total.
El deterioro de la capacidad de pago ya aparecía en los propios datos de la entidad. Según había informado su vicepresidente, Marcelo Becerra, la mora en préstamos personales pasó del 2,5% en julio de 2024 al 10% en julio de 2026, mientras que en tarjetas de crédito subió del 8% al 22% en el mismo período.
Ver el informe completo con las tasas y costos financieros vigentes antes del anuncio →
Los datos que todavía faltan
Para evaluar el alcance real de las medidas deberán conocerse las nuevas tasas nominales y efectivas, el Costo Financiero Total, los requisitos de acceso, los montos máximos y las condiciones específicas para quienes superen los 90 días de atraso.
Esos números permitirán comparar las alternativas del banco provincial con las ofrecidas por bancos privados, fintech y billeteras virtuales y establecer cuánto disminuye efectivamente la carga mensual para una familia que necesita reestructurar sus deudas.