El IERAL analiza la suba del riesgo país y la relativa calma del dólar

El aumento del riesgo país convive con un dólar mayorista relativamente estable, dos señales que reflejan mercados diferentes y no necesariamente se mueven al mismo ritmo. Un análisis del IERAL sitúa el contraste en el centro de las tensiones financieras de comienzos de noviembre.
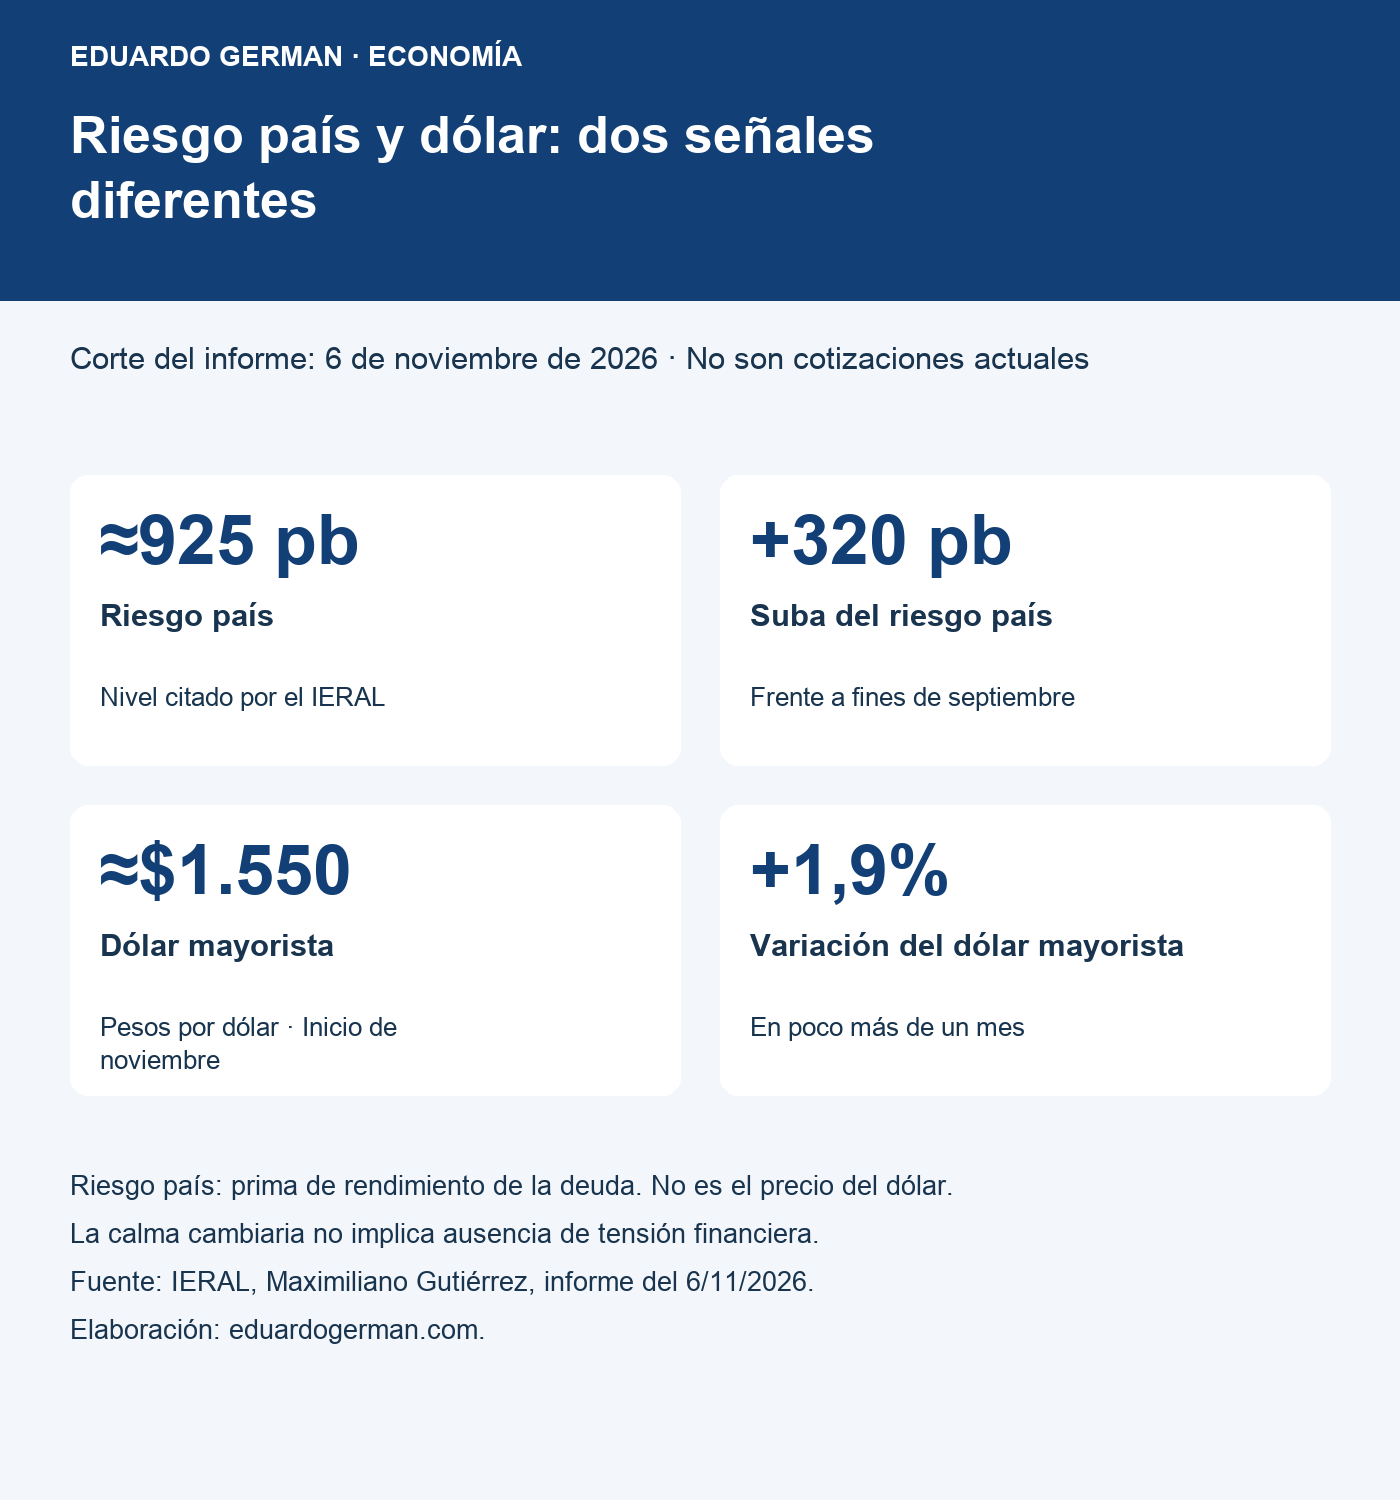
En su informe del 6 de noviembre, Maximiliano Gutiérrez ubica el riesgo país en torno a 925 puntos básicos, unos 320 puntos por encima de fines de septiembre. Al mismo tiempo, señala que el dólar mayorista rondaba los $1.550 y había aumentado 1,9% en poco más de un mes.
La deuda y el dólar miran riesgos distintos
El riesgo país expresa una diferencia de rendimiento entre bonos y una referencia de menor riesgo. Su aumento indica que el mercado exige una compensación mayor para financiar al emisor, pero no constituye una cotización del dólar.
El precio de la moneda extranjera, en cambio, surge de operaciones de compra y venta sujetas a su propio régimen y condiciones de liquidez. Un cambio en la valoración de los bonos puede trasladarse al mercado cambiario, aunque no existe una equivalencia mecánica entre ambos indicadores.
Una publicación oficial sobre deuda y financiamiento explica que una prima soberana elevada también puede condicionar el acceso al crédito de empresas radicadas en el país. No significa que todas paguen la misma tasa: el costo depende del emisor, sus garantías, el plazo y la operación.
La explicación monetaria del IERAL
El instituto atribuye parte de la relativa calma cambiaria a condiciones monetarias restrictivas. Su interpretación es que la absorción de pesos reduce el excedente que podría volcarse a la compra de dólares, aun cuando persistan dudas sobre el financiamiento futuro.
El análisis advierte, además, que la tensión puede aparecer en otros segmentos. La brecha entre el dólar oficial y el contado con liquidación alcanzó 9,5% en la rueda considerada, mientras crecieron las tasas de depreciación implícitas en futuros.
Esos precios no son una predicción garantizada. Los contratos futuros incorporan condiciones financieras y expectativas, y sus tasas no deben confundirse con una variación del dólar ya ocurrida.
El alcance para La Rioja
Para una provincia o una empresa que necesita financiamiento, la estabilidad del tipo de cambio no reemplaza la evaluación del costo del crédito. Conseguir pesos o dólares y poder devolverlos son cuestiones diferentes de la cotización observada en una jornada.
El informe no calcula una tasa de endeudamiento específica para La Rioja ni establece cuánto costaría refinanciar una obligación provincial. Tampoco determina el valor de un bono riojano: ese análisis exige revisar el instrumento y las condiciones particulares del emisor.
En la actividad productiva, el contexto financiero puede incidir sobre el capital de trabajo y las decisiones de inversión. El canal y la intensidad dependen de cómo se financia cada empresa, por lo que no corresponde atribuir un impacto uniforme a todos los sectores de la provincia.
Las cifras del IERAL corresponden al corte de su publicación del 6 de noviembre. Describen ese escenario y deben distinguirse de una cotización en tiempo real o de un pronóstico sobre el precio que tendrá el dólar.
Descubre más desde Eduardo German
Suscríbete y recibe las últimas entradas en tu correo electrónico.
Notas relacionadas
Últimas noticias
Presupuesto 2027: el IERAL advierte poco margen para los fondos a provincias

Crece la producción porcina, pero se achican los márgenes de las granjas
Octubre: las transferencias corrientes a provincias habrían caído 71,2% real

Los precios impulsaron las exportaciones: el valor subió 16,7% y el volumen, 1,3%