
Las planillas oficiales del primer semestre muestran un resultado financiero devengado positivo de $11.691,19 millones, después del rojo registrado en marzo. Sin embargo, el gasto de capital avanzó apenas 24,2% del crédito anual y casi nueve de cada diez pesos tributarios fueron de origen nacional.
Resumen IA · 25 segundos
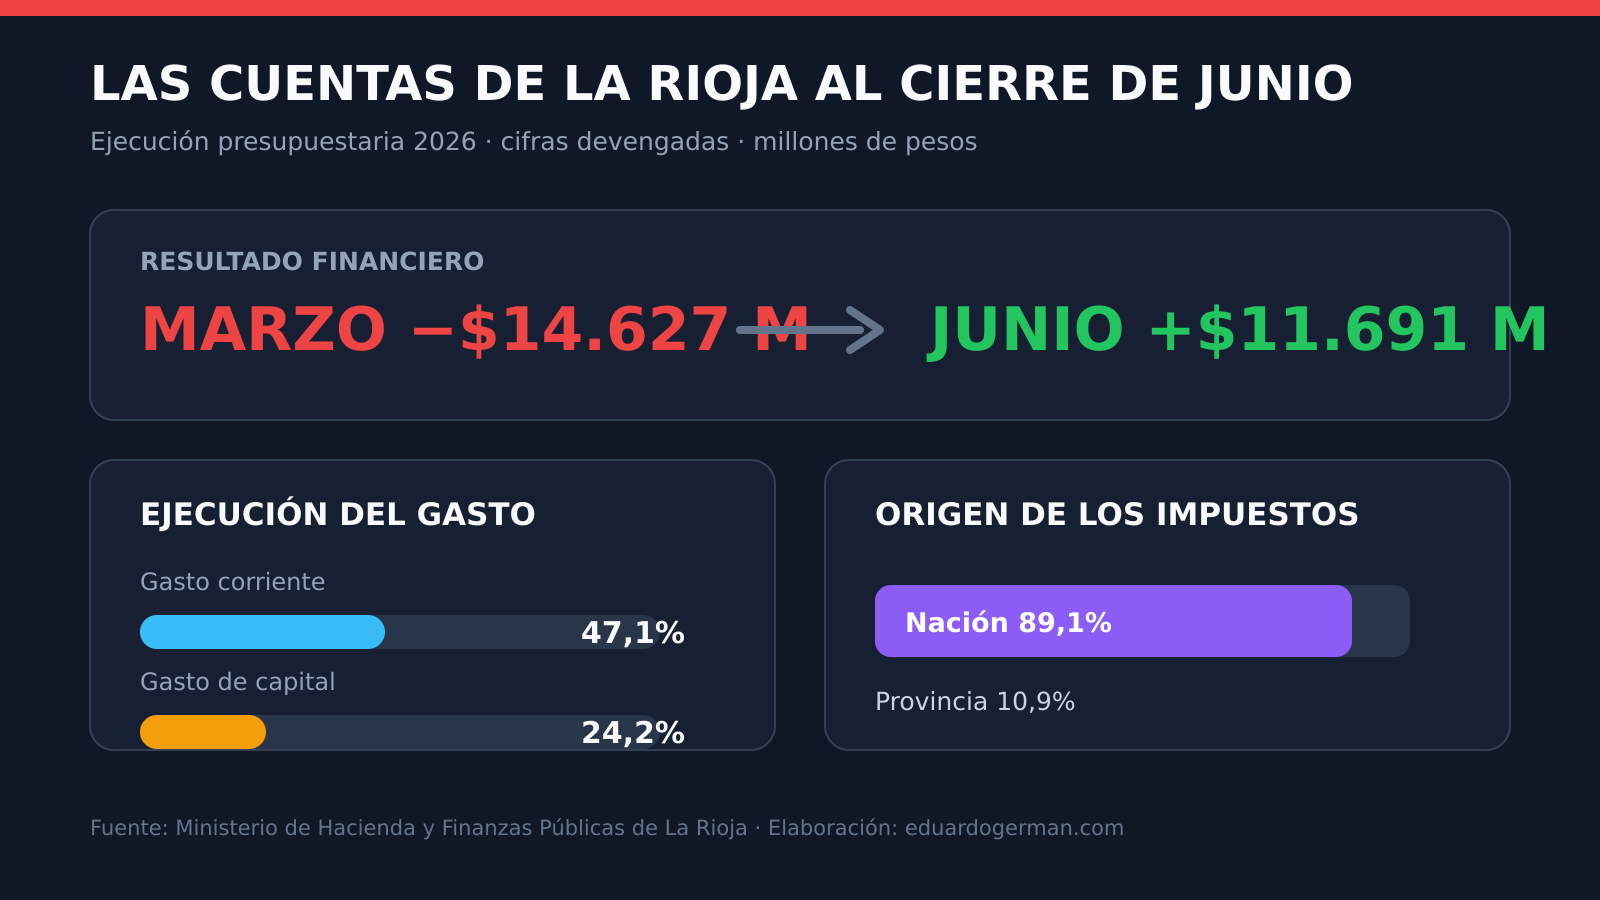
La Rioja cerró junio con un resultado financiero devengado positivo de $11.691,19 millones, tras haber acumulado un déficit de $14.627,05 millones al finalizar marzo. La mejora se explica porque los ingresos avanzaron algo más rápido que los gastos durante el segundo trimestre.
El equilibrio fiscal convive con dos señales de atención: la inversión directa ejecutó solo 24,5% del presupuesto anual y el 89,1% de los ingresos tributarios provino de recursos nacionales. Además, al cierre de junio había $140.004,80 millones de gasto devengado que todavía no figuraban como pagados.
Las cifras centrales
- Resultado financiero devengado a junio: superávit de $11.691,19 millones.
- Resultado financiero a marzo: déficit de $14.627,05 millones.
- Ejecución del gasto total: 45,3% del crédito vigente.
- Ejecución del gasto de capital: 24,2%.
- Origen nacional de los ingresos tributarios: 89,1%.
- Diferencia entre gasto devengado y pagado: $140.004,80 millones.
La ejecución presupuestaria de La Rioja cambió de signo durante el segundo trimestre de 2026. El sector público provincial había terminado marzo con un resultado financiero negativo de $14.627,05 millones. Al cierre de junio, en cambio, las planillas oficiales registraron un superávit devengado de $11.691,19 millones.
La mejora entre ambos cortes fue de $26.318,24 millones. En el semestre, los ingresos totales alcanzaron $862.961,75 millones y los gastos devengados sumaron $844.824,31 millones. Después de contabilizar las contribuciones y los gastos figurativos, el resultado financiero quedó en terreno positivo.
El dato muestra una recuperación del equilibrio fiscal, pero no cuenta toda la historia. La composición del gasto, el ritmo de la inversión, la dependencia de la coparticipación y la diferencia entre lo devengado y lo efectivamente pagado ofrecen una imagen más compleja de las cuentas provinciales.
El superávit existe, pero cambia según la etapa contable
Las planillas publicadas por el Ministerio de Hacienda distinguen entre crédito vigente, gasto devengado y gasto pagado. Esa diferencia es decisiva para interpretar el resultado.
Al 30 de junio, el gasto total devengado fue de $844.824,31 millones, mientras que el pagado alcanzó $704.819,51 millones. La brecha fue de $140.004,80 millones: son gastos ya reconocidos por la administración, pero que todavía no figuraban cancelados al momento del corte.
Por eso, el resultado financiero calculado sobre lo pagado aparece mucho más alto —$158.142,24 millones— que el resultado devengado de $11.691,19 millones. El primero refleja la caja; el segundo ofrece una aproximación más exigente porque incorpora obligaciones generadas aunque aún no hayan sido abonadas.
La diferencia no debe interpretarse automáticamente como dinero libre disponible. También muestra el volumen de compromisos pendientes de pago que deberá absorber la Tesorería.
La inversión quedó detrás del gasto corriente
La Provincia había presupuestado $1,864 billones de gastos para todo 2026. Al finalizar junio había devengado 45,3% de ese crédito, un porcentaje cercano a la mitad del año calendario.
El comportamiento fue muy distinto entre los gastos corrientes y los de capital. Los primeros ejecutaron 47,1% del presupuesto, mientras que los segundos avanzaron solo 24,2%. La inversión real directa —obras, construcciones y equipamiento— llegó a $27.365,84 millones sobre un crédito vigente de $111.867,44 millones: 24,5%.
El rezago importa porque el gasto de capital es el que amplía infraestructura y capacidad de prestación futura. Si la ejecución no se acelera en el segundo semestre, el equilibrio fiscal podría haberse conseguido en parte a costa de postergar inversiones.
Nueve de cada diez pesos tributarios llegaron de Nación
Los ingresos tributarios sumaron $778.941,71 millones en el semestre. De ese total, $694.131,57 millones fueron de origen nacional y $84.810,14 millones correspondieron a recaudación provincial.
En términos porcentuales, el 89,1% de los recursos tributarios llegó desde la Nación y el 10,9% fue generado por impuestos provinciales. Los recursos nacionales representaron, además, 80,4% de todos los ingresos del sector público provincial registrados hasta junio.
La relación vuelve a mostrar la dependencia estructural de La Rioja respecto de la coparticipación y de otros envíos automáticos. Una variación en la recaudación nacional o en la actividad económica se traslada rápidamente a la caja provincial.
Personal y transferencias concentraron el gasto
El gasto en personal alcanzó $419.119,17 millones y explicó 49,6% del gasto total devengado. Los bienes y servicios sumaron $181.008,88 millones y las transferencias corrientes, $202.847,16 millones.
Dentro de estas últimas, los envíos corrientes a municipios llegaron a $126.344,65 millones. La estructura confirma que buena parte del presupuesto se destina al funcionamiento cotidiano del Estado, los salarios públicos y las transferencias, con un margen comparativamente menor para la inversión.
Salud aceleró; vivienda y energía quedaron rezagadas
La clasificación por finalidad y función —que corresponde a la Administración Pública no Financiera y excluye a APOS— muestra que los servicios sociales devengaron $386.588,09 millones. Educación acumuló $200.395,69 millones y salud, $128.769,17 millones.
Salud había ejecutado 63% de su crédito vigente al cierre de junio, por encima del promedio general. Educación alcanzó 46,3% y seguridad, 52,6%.
En el extremo opuesto, vivienda y urbanismo ejecutaron 13,4% del presupuesto; energía y minería, 10,9%; agua potable y alcantarillado, 25,7%; transporte, 36%; y turismo, 29,5%.
Esos porcentajes no son definitivos: el presupuesto puede recibir modificaciones y algunas obras suelen concentrar pagos durante la segunda mitad del año. Pero el corte semestral marca con claridad qué áreas avanzaron y cuáles quedaron atrasadas.
Las cuatro preguntas del segundo semestre
- Si el superávit devengado se sostiene cuando se aceleren salarios, transferencias y gastos estacionales.
- Si la inversión pública recupera ritmo para acercarse al crédito aprobado.
- Cómo se cancela la brecha entre lo devengado y lo pagado, sin trasladar presión a proveedores y organismos.
- Qué ocurre con los ingresos nacionales, la principal fuente tributaria de la Provincia.
La Rioja mostró una mejora contable importante entre marzo y junio. El desafío será demostrar que el orden fiscal puede sostenerse sin acumular pagos pendientes ni resignar las obras que condicionan el desarrollo provincial.
Metodología. Todos los importes están expresados en millones de pesos corrientes. El análisis principal utiliza la etapa devengado del Total Sector Público Provincial. La comparación de caja emplea la etapa pagado. Los datos funcionales corresponden a la Administración Pública no Financiera, excluido APOS.
Documentos oficiales
Primer trimestre de 2026
- Planilla 1.1: esquema ahorro, inversión y financiamiento
- Planilla 1.2: contribuciones y gastos figurativos
- Planilla 1.3: gasto por finalidad, función y objeto
- Planilla 1.4: esquema por nivel institucional
Segundo trimestre de 2026
- Planilla 1.1: esquema ahorro, inversión y financiamiento
- Planilla 1.2: contribuciones y gastos figurativos
- Planilla 1.3: gasto por finalidad, función y objeto
- Planilla 1.4: esquema por nivel institucional
Fuente: Ministerio de Hacienda y Finanzas Públicas de La Rioja.


Deja una respuesta