Monotributo: el IERAL advierte que los aportes no cubren una jubilación mínima si solo se ajustan por inflación
Oficina de ANSES. Imagen de archivo. Autor no identificado; fuente: Wikimedia Commons, licencia CC BY-SA 4.0.
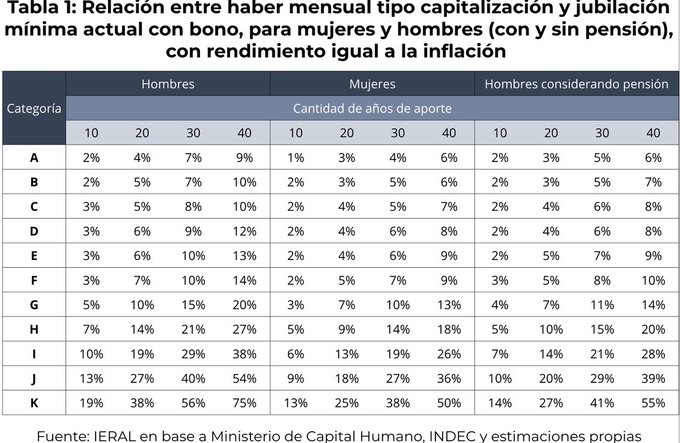
Los aportes previsionales de ninguna categoría del monotributo permitirían financiar una jubilación mínima con bono después de 40 años si su rendimiento únicamente compensara la inflación. Esa es la conclusión de uno de los escenarios elaborados por el IERAL de la Fundación Mediterránea para analizar la relación entre contribuciones y prestaciones.
El estudio resulta relevante para los trabajadores independientes de La Rioja comprendidos en el régimen nacional, aunque los cuadros difundidos no ofrecen un desglose provincial. El ejercicio evalúa el financiamiento potencial de los aportes y no determina cuánto cobrará cada contribuyente al jubilarse.
Qué muestran los 40 años de aportes
En el escenario sin ganancia por encima de la inflación, la categoría A reuniría recursos equivalentes al 9% de la mínima con bono para los hombres y al 6% para las mujeres. Para los hombres, al considerar también una pensión, la relación sería del 6%.
Incluso en la categoría K, la más alta, los porcentajes quedarían por debajo de la referencia: 75% para los hombres, 50% para las mujeres y 55% para los hombres considerando pensión. Estas diferencias corresponden a los supuestos del modelo; no son porcentajes de jubilación que el régimen vigente asigne según sexo o categoría.
El resultado cambia con una rentabilidad real positiva
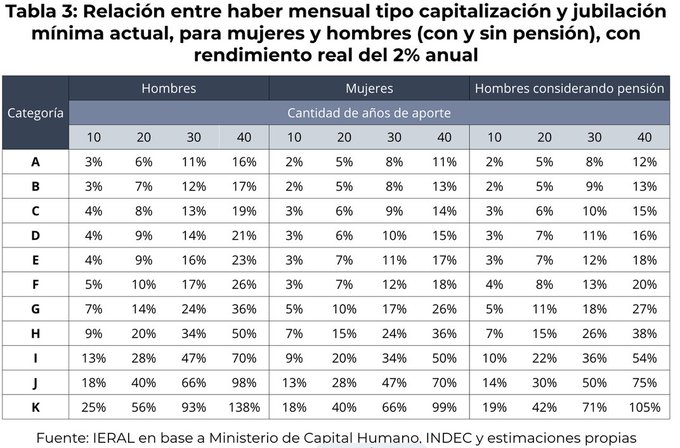
El informe también presenta un escenario con un rendimiento real del 2% anual: una ganancia adicional a la compensación por inflación. Con 40 años de aportes, la categoría K alcanzaría el 138% de la referencia para los hombres, el 99% para las mujeres y el 105% para los hombres considerando pensión.
La afirmación de que ninguna categoría financia una mínima debe, por lo tanto, vincularse al escenario sin rendimiento real. No se cumple para todos los casos contemplados por el estudio.
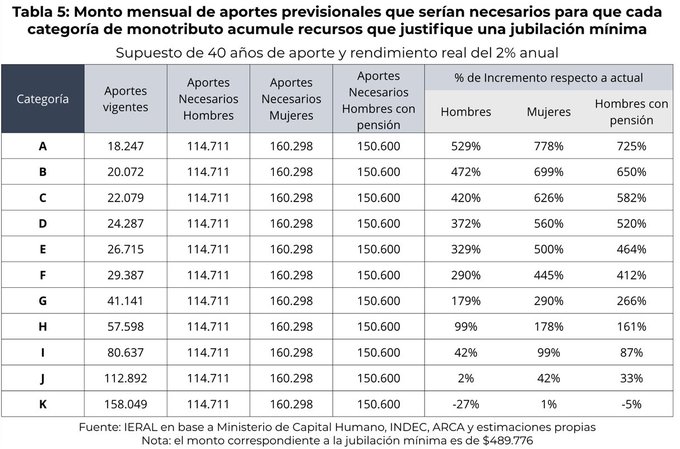
Otra tabla estima que, con un rendimiento real del 2% y 40 años de contribuciones, serían necesarios aportes mensuales de $114.711 para los hombres, $160.298 para las mujeres y $150.600 para los hombres considerando pensión. El cuadro utiliza un haber de referencia de $489.776. Son resultados de la simulación, no aumentos de aportes aprobados o anunciados por el Gobierno.
La concentración en las categorías bajas
Según el gráfico del IERAL, con datos de marzo de 2026, el 54,8% de los monotributistas activos en el SIPA estaba en la categoría A. Al sumar B y C, la proporción se acercaba al 78%. Allí se concentra una parte importante de quienes realizan los menores aportes previsionales.

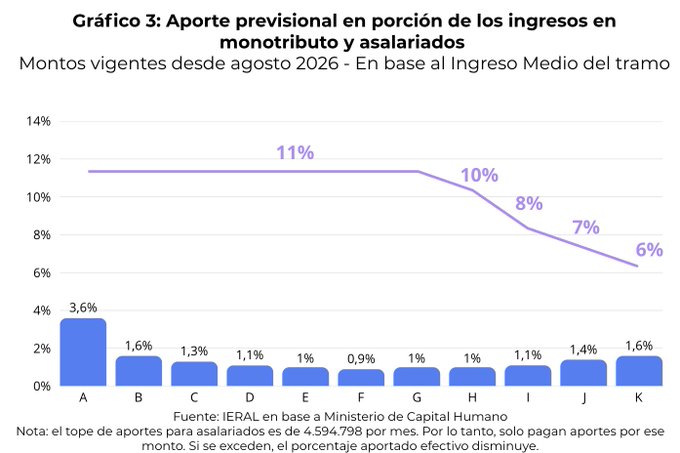
En el hilo que acompaña el informe, la Fundación señala que el aporte personal equivale, en promedio, al 11% del ingreso de un asalariado formal, al 5% en autónomos y al 1,1% entre monotributistas. Esos porcentajes no representan la carga tributaria total.
El cuadro por categoría utiliza valores vigentes desde agosto de 2026 y el ingreso medio de cada tramo. También advierte sobre el efecto del tope de aportes de los asalariados: superado ese límite, disminuye el porcentaje efectivo sobre el ingreso.
Financiamiento y derecho a jubilarse
La simulación utiliza una lógica de capitalización para medir qué prestación podrían sostener los aportes acumulados. El sistema previsional argentino funciona bajo un régimen solidario de reparto, establecido por la Ley 26.425.
La insuficiencia calculada no implica que los monotributistas pierdan el derecho a jubilarse. El estudio aporta elementos al debate sobre cómo financiar las prestaciones y distribuir el esfuerzo contributivo entre trabajadores con distintas modalidades de empleo.
La publicación de Fundación Mediterránea
Fuentes: cuadros del IERAL suministrados a la redacción; informe de Fundación Mediterránea y su publicación en X. Las cifras de capitalización son estimaciones del instituto.
Descubre más desde Eduardo German
Suscríbete y recibe las últimas entradas en tu correo electrónico.